


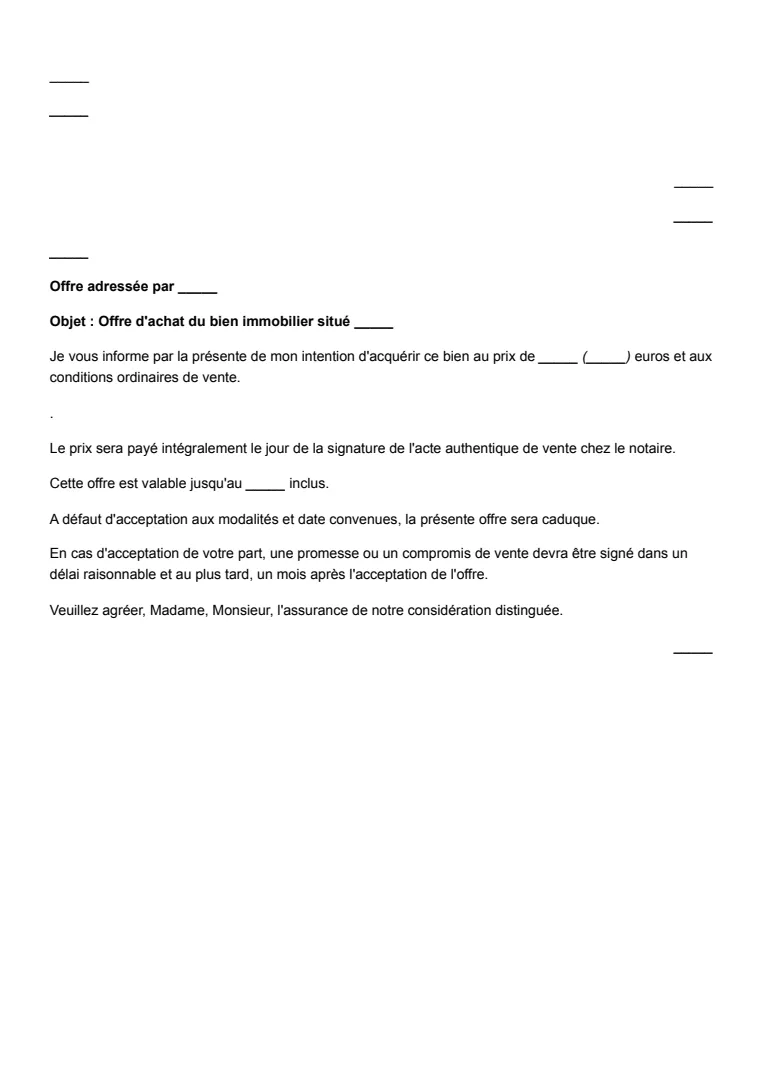


Qu’est-ce qu’une offre d’achat d’un bien immobilier ?
L’offre d’achat, parfois appelée promesse d’achat, est un engagement unilatéral de l’acquéreur. Elle exprime sa volonté ferme d’acquérir un bien identifié, à un prix chiffré, pendant une durée de validité qu’il détermine. Le vendeur reste libre de l’accepter, de la refuser ou de formuler une contre-proposition.
Une offre verbale n’a aucune portée pratique. Seule une lettre d’offre d’achat immobilier écrite permet au vendeur de comparer les propositions reçues et constitue une preuve de la démarche. C’est pourquoi un modèle d'offre d’achat immobilier structuré vaut toujours mieux qu’un message informel envoyé dans la précipitation.
Il ne faut pas la confondre avec le compromis de vente. L’offre est unilatérale et n’est signée que par l’acquéreur. Le compromis est un avant-contrat bilatéral, signé par les deux parties, qui déclenche le délai de rétractation de dix jours de l’article L. 271-1 du Code de la construction et de l’habitation et le versement éventuel d’un dépôt de garantie entre les mains d’un professionnel.
Quand faire une offre d’achat ?
1. Après la visite et l’étude du dossier de diagnostics
L’offre se formule une fois le bien visité, idéalement deux fois et à des moments différents de la journée, et après lecture du dossier de diagnostic technique : performance énergétique, amiante, plomb, électricité, gaz, état des risques, mesurage de la surface privative.
En copropriété, ajoute la lecture des trois derniers procès-verbaux d’assemblée générale, du carnet d’entretien de l’immeuble et du montant des charges. Un ravalement voté et non encore appelé change radicalement le calcul, et il est bien plus confortable d’en tenir compte avant de chiffrer que de le découvrir chez le notaire.
2. Lorsque le financement est préparé
Une offre appuyée sur une simulation bancaire ou, mieux, sur une attestation de faisabilité délivrée par une banque ou un courtier, a beaucoup plus de poids qu’une proposition formulée sans aucune assise financière.
Le vendeur qui hésite entre deux offres proches choisit presque toujours celle dont le financement paraît le plus sûr. Joindre un justificatif d’apport ou une attestation de courtier coûte peu et fait souvent la différence dans un marché disputé.
3. En cas de concurrence entre acquéreurs
Sur un bien recherché, l’offre écrite doit partir vite, parfois le jour même de la visite. La rapidité devient alors un argument à part entière, au même titre que le prix proposé.
La vitesse ne doit pas faire sauter les garde-fous. Une offre au prix demandé, sans condition suspensive de prêt et assortie d’une longue durée de validité, peut se retourner contre son auteur si le financement n’aboutit pas. Mieux vaut une offre rapide et correctement rédigée qu’une offre rapide et nue.
4. Avant l’expiration d’un délai imposé par le vendeur
Certains vendeurs, notamment via un agent immobilier, organisent la vente en fixant une date limite de dépôt des offres. Dans ce cas, la démarche est cadrée et l’offre doit parvenir dans les formes et le délai annoncés.
Renseigne-toi sur la méthode retenue avant de chiffrer. Un appel d’offres où chacun propose une seule fois n’appelle pas la même stratégie qu’une négociation classique où une contre-proposition reste possible.
Comment rédiger l’offre correctement ?
Étape 1 : Fixe un prix et une durée de validité
Le prix proposé s’écrit en chiffres et en lettres, hors frais de notaire, et précise s’il inclut ou non la commission d’agence lorsque celle-ci est à la charge de l’acquéreur. Toute ambiguïté sur ce point ouvre une discussion pénible au moment du compromis.
La durée de validité se situe généralement entre cinq et dix jours. Trop courte, elle est perçue comme une pression et peut braquer le vendeur. Trop longue, elle bloque l’acquéreur, puisque l’article 1116 du Code civil interdit de rétracter une offre avant l’expiration du délai qu’on s’est soi-même fixé.
Conseil d’expert : Indique une date et une heure précises de fin de validité, plutôt qu’une durée en jours. La formule “valable jusqu’au 15 septembre à 18 heures” ne se discute pas, tandis qu’une offre “valable dix jours” ouvre un débat sur le point de départ du décompte.
Étape 2 : Prévois les conditions suspensives utiles
La condition suspensive d’obtention de prêt est la plus importante. Elle doit indiquer le montant emprunté, la durée, le taux maximal accepté et le délai d’obtention. Le Code de la consommation prévoit un délai minimal d’un mois, mais il est prudent de retenir quarante-cinq à soixante jours.
D’autres conditions méritent d’être posées selon le bien : absence de servitude non déclarée, absence de préemption de la commune, obtention d’une autorisation d’urbanisme, réalisation d’un diagnostic complémentaire, ou vente préalable du logement actuel de l’acquéreur.
Conseil d’expert : Rédige la condition de prêt avec un taux maximal réaliste au regard du marché. Un taux plafond fixé trop bas est requalifié en condition purement potestative, ce qui la prive d’effet : l’acquéreur perd alors la protection qu’il croyait s’être donnée.
Étape 3 : Décris précisément le bien visé
La désignation doit lever toute incertitude : adresse complète, nature du bien, surface habitable et surface privative en copropriété, nombre de pièces, étage, références cadastrales, ainsi que le numéro de lot et les tantièmes de parties communes.
Mentionne expressément les annexes comprises dans le prix : cave, parking, box, grenier, jardin privatif. Ces éléments donnent lieu à des lots distincts en copropriété et leur oubli dans l’offre est une source classique de désaccord ultérieur.
Étape 4 : Précise les modalités de financement
Indique la structure du financement : montant de l’apport personnel, montant du prêt sollicité, éventuel prêt à taux zéro ou prêt employeur. Cette transparence rassure le vendeur et crédibilise l’offre.
Si l’achat se fait au comptant, dis-le clairement et propose de le justifier. Une offre sans condition de prêt, appuyée sur un justificatif de fonds disponibles, l’emporte fréquemment sur une offre supérieure mais soumise à un financement incertain.
Étape 5 : Envoie la lettre avec une preuve de réception
L’offre s’adresse au vendeur ou à l’agent immobilier mandaté, par lettre recommandée avec accusé de réception ou par remise en main propre contre récépissé daté et signé. Le courriel est courant en pratique mais ne prouve ni la réception, ni la date exacte.
Conserve une copie intégrale de l’offre et de ses annexes. Si le vendeur accepte puis se ravise, cette preuve écrite est le seul fondement d’une action en exécution forcée ou en dommages et intérêts.
Que doit contenir l’offre d’achat ?
- L’identité de l’acquéreur et du vendeur : Nom, prénom, date de naissance, adresse et coordonnées de chaque partie, situation matrimoniale de l’acquéreur et, en cas d’achat à plusieurs, la répartition envisagée entre les coacquéreurs ou la société civile immobilière porteuse du projet.
- La désignation précise du bien : Adresse complète, nature, surface habitable et surface privative en copropriété, nombre de pièces, étage, références cadastrales, numéro de lot et tantièmes, ainsi que la liste des annexes incluses dans le prix.
- Le prix proposé et les modalités de financement : Montant en chiffres et en lettres, précision sur l’inclusion ou non de la commission d’agence, structure du financement avec l’apport personnel et le montant du prêt sollicité, et mention d’un achat au comptant le cas échéant.
- La durée de validité de l’offre : Date et heure précises au-delà desquelles l’offre devient caduque. Cette mention protège l’acquéreur, qui recouvre sa liberté à l’expiration du terme sans avoir à justifier quoi que ce soit.
- Les conditions suspensives retenues : Obtention du prêt avec son montant, sa durée, le taux maximal et le délai d’obtention, puis toute autre condition utile comme l’absence de servitude, la renonciation de la commune à son droit de préemption ou l’obtention d’une autorisation d’urbanisme.
- Le délai de réponse laissé au vendeur : Il coïncide en pratique avec la durée de validité de l’offre. La lettre précise que l’acceptation doit être notifiée par écrit et que toute modification du prix ou des conditions vaut contre-proposition, laquelle rend l’offre initiale caduque.
- La date, la signature et la mention d’absence de versement : Offre datée et signée par le seul acquéreur, avec la mention expresse qu’aucune somme n’est versée à ce stade, conformément à l’article 1589-1 du Code civil.
Conseils pratiques avant de s’engager
- Ne verse aucune somme au stade de l’offre : L’article 1589-1 du Code civil frappe de nullité tout engagement unilatéral d’acquisition immobilière pour lequel un versement a été exigé ou reçu de celui qui s’engage, quelle qu’en soit la cause ou la forme. Un vendeur ou un agent qui réclame un chèque de réservation à ce stade sort du cadre légal.
- Conserve une trace écrite de l’envoi : Lettre recommandée avec accusé de réception ou remise en main propre contre récépissé daté et signé. Sans preuve de la date de réception, il devient impossible d’établir que l’offre était encore valable au moment de son acceptation ou de sa révocation.
- Ne signe jamais l’offre avec le vendeur : Un document signé par les deux parties n’est plus une offre mais un avant-contrat, avec des conséquences juridiques bien plus lourdes. L’offre d’achat est un acte unilatéral et ne porte que la signature de l’acquéreur.
- Anticipe le délai de rétractation après compromis : Le délai de dix jours de l’article L. 271-1 du Code de la construction et de l’habitation court à compter de la notification du compromis signé, pas de l’offre. C’est cette étape ultérieure qui offre à l’acquéreur non professionnel une sortie sans motif ni pénalité.
- Méfie-toi des offres au-dessus du prix demandé : Surenchérir peut faire échouer le financement si l’estimation de la banque reste en deçà du prix convenu. Vérifie la cohérence de ton offre avec les ventes récentes comparables du quartier avant de dépasser le prix affiché.
- Fais relire ton offre avant de l’envoyer : Un notaire ou un professionnel de l’immobilier repère en quelques minutes une condition suspensive mal rédigée ou une désignation incomplète. Ce contrôle est sans commune mesure avec le coût d’un litige sur une vente que l’on ne peut plus dénouer.
Conseil d’expert : Ajoute une clause précisant que ton offre deviendra caduque de plein droit si le vendeur ne l’accepte pas par écrit avant le terme fixé, et qu’aucune acceptation tacite ne pourra lui être opposée. Cette précaution évite qu’un vendeur ressorte ton offre plusieurs semaines plus tard, après avoir échoué avec un autre acquéreur.
Points clés à retenir
L’offre d’achat d’un bien immobilier n’est pas une simple manifestation d’intérêt : acceptée par écrit, elle forme la vente au sens de l’article 1583 du Code civil, avant même tout compromis. Sa rédaction doit donc être aussi rigoureuse que celle d’un avant-contrat, avec une désignation complète du bien, un prix chiffré, une durée de validité datée et horodatée, et des conditions suspensives précisément formulées, à commencer par celle d’obtention du prêt avec son montant, sa durée et son taux plafond. Deux règles méritent d’être retenues au-delà de la rédaction. Aucune somme ne peut être versée à ce stade, sous peine de nullité de l’engagement en application de l’article 1589-1 du Code civil. Et le délai de rétractation de dix jours ne court qu’à compter de la notification du compromis signé, jamais depuis l’offre elle-même.


