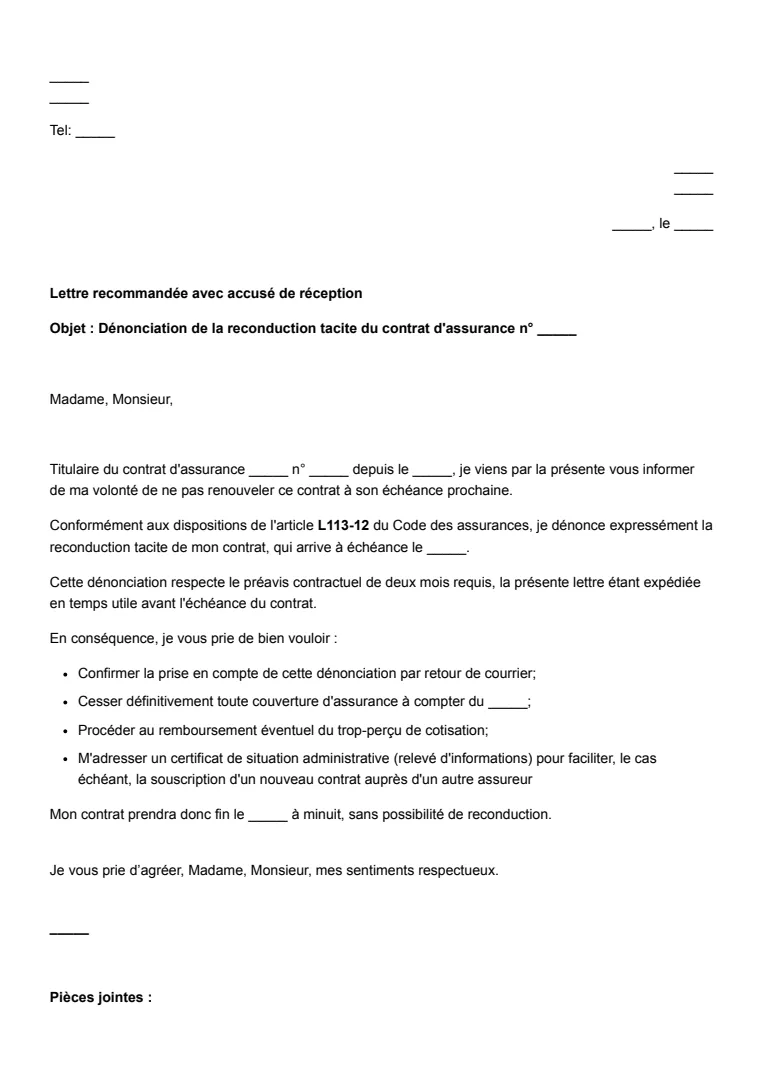


Qu'est-ce que la dénonciation de la reconduction tacite d'un contrat d'assurance ?
La dénonciation de la reconduction tacite d'un contrat d'assurance est la démarche par laquelle un assuré s'oppose au renouvellement automatique de son contrat à l'échéance. Sans cette dénonciation, le contrat se reconduit pour une nouvelle période, généralement d'un an.
La plupart des contrats d'assurance (auto, moto, habitation) comportent une clause de tacite reconduction. Pour éviter d'être engagé une année de plus, tu dois adresser une lettre de résiliation assurance dans les délais, en respectant le préavis prévu.
Deux lois protègent l'assuré. La loi Chatel assurance impose à l'assureur de t'informer chaque année de la date limite pour dénoncer la reconduction ; la loi Hamon te permet, après un an de contrat, de résilier à tout moment. Le bon fondement dépend de ta situation.
Conseil d'expert : Repère la date d'échéance de ton contrat et le préavis applicable dès la souscription. C'est la méconnaissance de cette date, bien plus que la difficulté de la démarche, qui conduit la plupart des assurés à subir une reconduction dont ils ne voulaient pas.
Quand peut-on dénoncer la reconduction tacite ?
Plusieurs voies permettent de s'opposer à la reconduction. Voici les principaux cas.
1. À l'échéance annuelle du contrat
Tu peux dénoncer la reconduction à l'échéance annuelle, en respectant le préavis prévu au contrat (souvent deux mois). C'est la voie classique : la lettre doit parvenir à l'assureur avant l'expiration de ce préavis.
2. Grâce à la loi Chatel
La loi Chatel oblige l'assureur à t'adresser un avis d'échéance mentionnant la date limite de dénonciation. S'il t'informe tardivement (moins de quinze jours avant cette date limite), tu disposes d'un délai supplémentaire de vingt jours pour résilier. S'il ne t'informe pas du tout, tu peux dénoncer la reconduction à tout moment après l'échéance.
3. Grâce à la loi Hamon après un an
Après un an de contrat, la loi Hamon te permet de résilier ton assurance auto, moto ou habitation à tout moment, sans motif ni frais. Tu n'as alors plus à attendre l'échéance : la résiliation prend effet un mois après réception de ta demande.
4. En cas de changement de situation
Un changement de situation (déménagement, mariage, changement de profession, retraite) modifiant le risque assuré peut aussi justifier une résiliation en cours de contrat, sur le fondement de l'article L113-16 du Code des assurances, sans attendre l'échéance.
Conseil d'expert : Conserve précieusement l'avis d'échéance que t'envoie ton assureur. Ce document déclenche tes droits au titre de la loi Chatel : sa date d'envoi détermine si tu bénéficies du délai supplémentaire de vingt jours, voire d'une résiliation possible à tout moment.
Comment rédiger la dénonciation correctement ?
Une dénonciation claire, envoyée dans les délais, suffit à éviter la reconduction. Voici les étapes à suivre.
1. Respecte le préavis prévu au contrat
Vérifie le préavis inscrit dans tes conditions générales (souvent deux mois avant l'échéance). Envoyer ta lettre trop tard entraîne la reconduction du contrat pour une année entière, sauf si tu peux invoquer la loi Chatel ou la loi Hamon.
2. Envoie la lettre en recommandé
Adresse ta dénonciation par lettre recommandée avec accusé de réception. Ce mode d'envoi date ta demande et prouve que tu as respecté le préavis, ce qui est déterminant en cas de contestation par l'assureur.
3. Utilise le rappel d'échéance de l'assureur
Appuie-toi sur l'avis d'échéance reçu au titre de la loi Chatel : il indique la date limite de dénonciation. Si cet avis est arrivé tardivement ou pas du tout, mentionne-le dans ta lettre pour faire valoir ton droit à résilier malgré le dépassement du préavis.
4. Précise le fondement de la résiliation
Indique clairement le fondement de ta dénonciation (échéance annuelle, loi Chatel, loi Hamon) et la date d'effet souhaitée. Un fondement précis évite que l'assureur n'applique un préavis ou une date de résiliation moins favorables.
Conseil d'expert : Anticipe l'envoi de ta lettre de plusieurs jours pour tenir compte des délais postaux. Pour une dénonciation à l'échéance, c'est souvent la date de réception par l'assureur qui compte : un courrier posté trop juste peut arriver hors préavis.
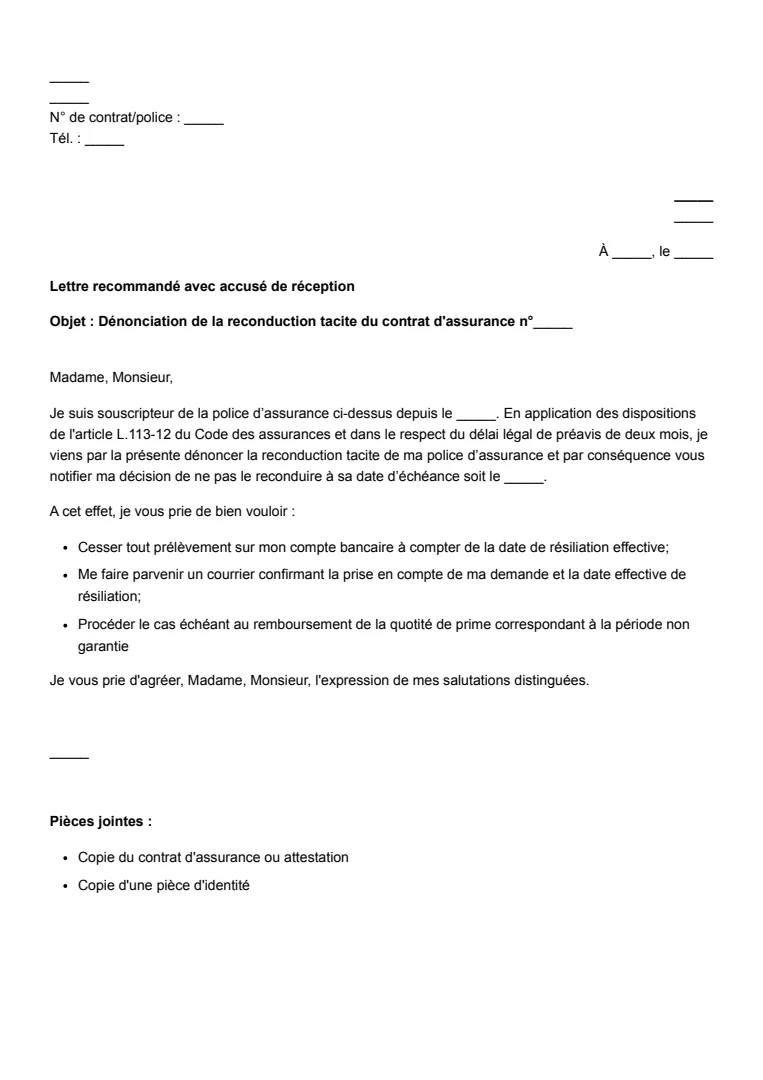
Que doit contenir la lettre de dénonciation ?
Pour être efficace, la lettre doit réunir plusieurs mentions. Voici les éléments à ne pas oublier.
- Identité de l'assuré et numéro de contrat : indique tes nom, prénom, adresse et le numéro du contrat concerné, pour permettre son identification.
- Demande de non-reconduction : exprime clairement ta volonté de ne pas reconduire le contrat et d'y mettre fin à l'échéance ou selon le fondement invoqué.
- Date d'effet et signature : précise la date à laquelle la résiliation doit prendre effet, date et signe ta lettre.
- Fondement invoqué : mentionne le fondement de ta dénonciation (échéance, loi Chatel, loi Hamon), pour cadrer le préavis et la date d'effet.
Conseil d'expert : Reprends la date d'échéance exacte figurant sur ton avis d'échéance dans ta lettre. Cette précision évite toute ambiguïté sur la période visée et empêche l'assureur de reporter la résiliation à l'échéance suivante.
Conseils pratiques pour la dénonciation de reconduction tacite
Quelques réflexes garantissent une dénonciation efficace.
- Vérifie la date d'échéance du contrat : identifie précisément la date d'échéance annuelle, qui détermine le préavis et la date limite de dénonciation.
- Conserve l'avis d'échéance reçu : garde l'avis d'échéance envoyé par l'assureur ; sa date conditionne tes droits au titre de la loi Chatel.
- Envoie la lettre en recommandé avec accusé de réception : privilégie ce mode d'envoi, qui date ta demande et prouve le respect du préavis.
- Vérifie la fin effective du contrat : assure-toi, après l'échéance, que l'assureur a bien pris en compte ta dénonciation et cessé les prélèvements de cotisation.
Conseil d'expert : Si l'assureur ne t'a pas envoyé d'avis d'échéance, tu peux résilier à tout moment après l'échéance grâce à la loi Chatel. En cas de refus, rappelle-le lui par écrit et, si besoin, saisis le médiateur de l'assurance, dont l'intervention est gratuite.
Points clés à retenir
La dénonciation de reconduction tacite d'un contrat d'assurance permet d'éviter le renouvellement automatique de son contrat. Selon ta situation, tu peux t'y opposer à l'échéance en respectant le préavis, t'appuyer sur la loi Chatel assurance si l'avis d'échéance est tardif ou absent, ou résilier à tout moment après un an grâce à la loi Hamon.
Pour être efficace, ta lettre de résiliation assurance doit indiquer le contrat, la volonté de non-reconduction, la date d'effet et le fondement invoqué, et être envoyée en recommandé dans les délais. Bien conservé, l'avis d'échéance est ton meilleur allié pour faire valoir tes droits.