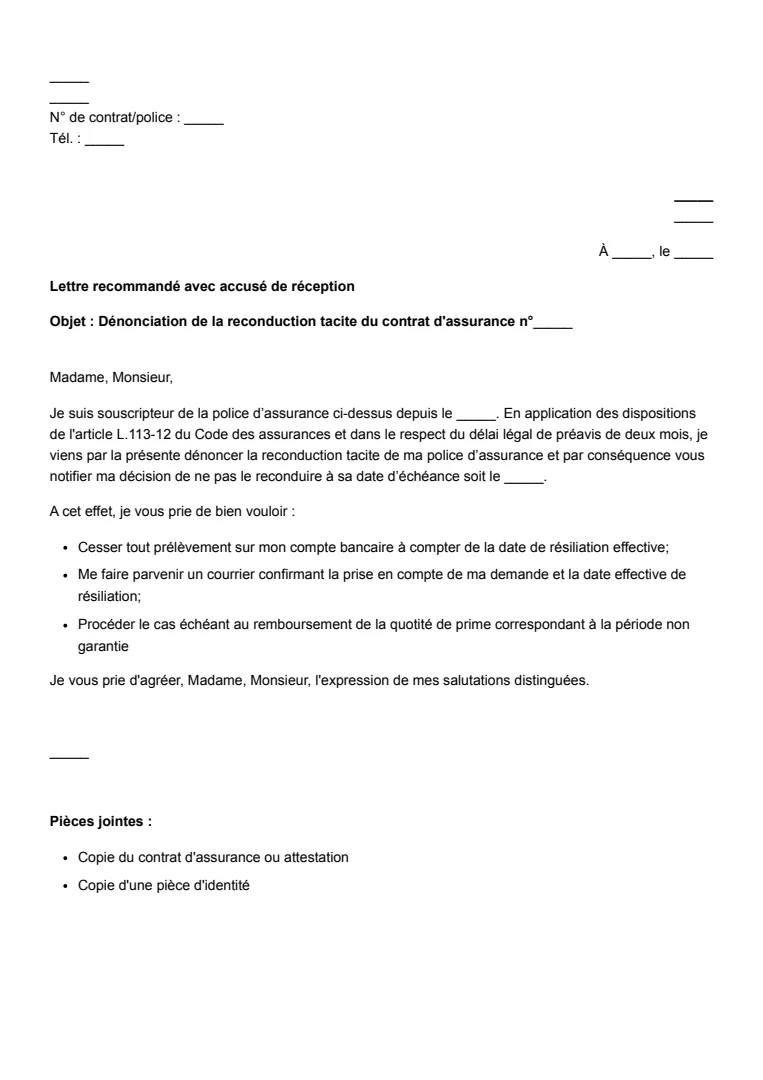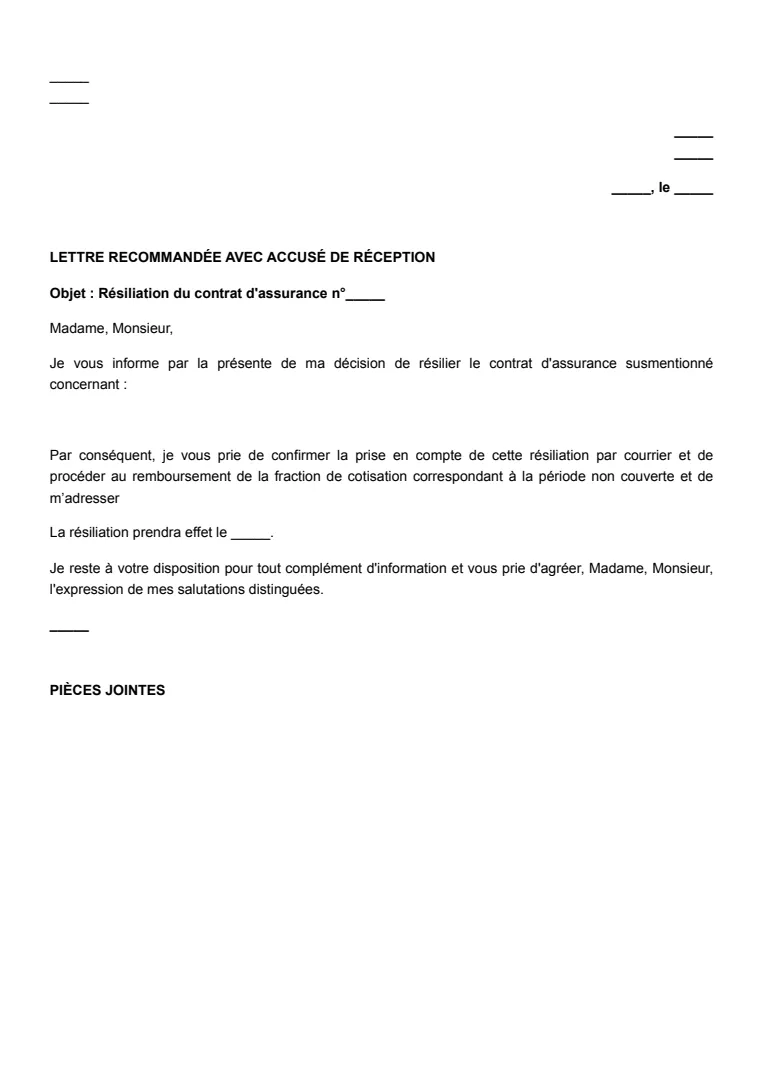


Qu'est-ce qu'une lettre de résiliation d'assurance ?
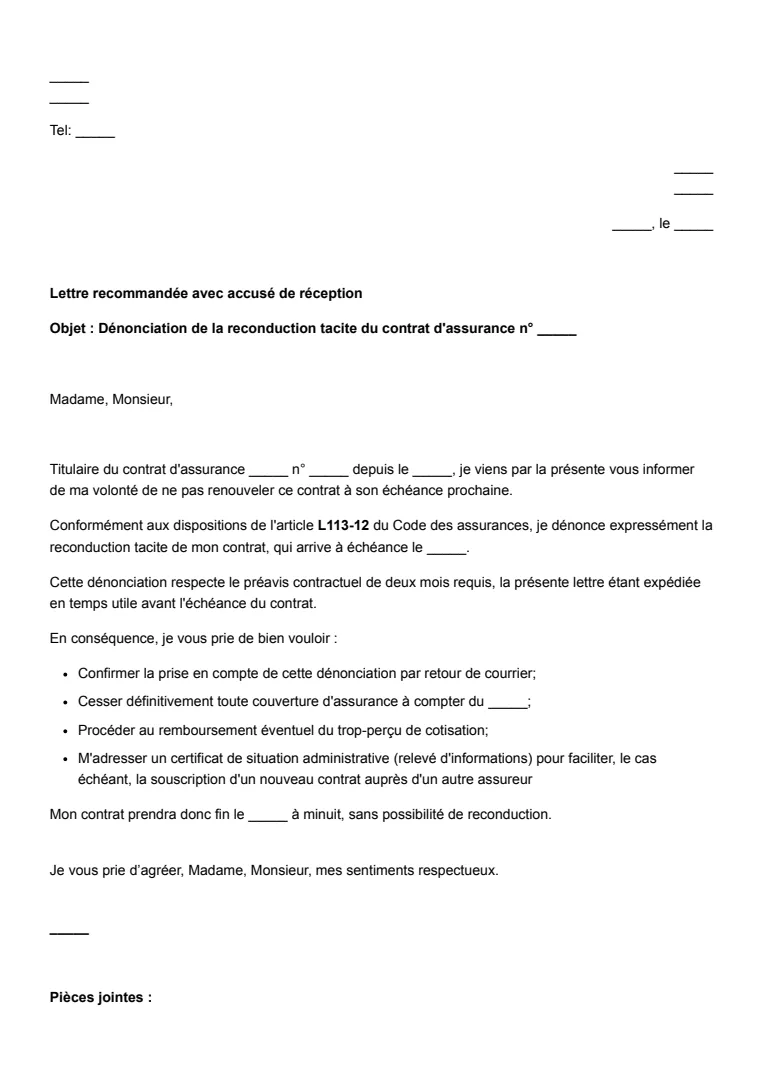
La lettre de résiliation d'assurance est le courrier par lequel un assuré demande à son assureur de mettre fin à son contrat. Elle constitue la preuve de ta demande et fait courir le préavis éventuel avant la fin effective de la couverture.
Les contrats d'assurance auto, moto et multirisques habitation sont, en général, à tacite reconduction : ils se renouvellent automatiquement chaque année. Pour y mettre fin, une démarche active est nécessaire. La résiliation d’assurance auto comme la résiliation d’assurance habitation supposent donc d'envoyer une demande dans les règles.
Plusieurs dispositifs facilitent aujourd'hui cette démarche : la résiliation à l'échéance, la résiliation à tout moment après un an (résiliation assurance loi Hamon) et la résiliation pour changement de situation. Le bon fondement dépend de ta situation.
Conseil d'expert : Avant de résilier une assurance obligatoire (assurance auto, ou habitation pour un locataire), assure-toi d'avoir une nouvelle couverture prête à prendre le relais. Rouler ou occuper un logement sans assurance obligatoire t'expose à de lourdes conséquences en cas de sinistre.
Quand peut-on résilier son assurance auto, moto ou habitation ?
Plusieurs situations permettent de résilier. Voici les principaux cas.
1. À l'échéance annuelle du contrat
Tu peux résilier ton contrat à sa date d'échéance annuelle, en respectant le préavis prévu (souvent deux mois avant l'échéance). La loi Chatel oblige l'assureur à t'informer de cette date limite via un avis d'échéance ; à défaut, tu bénéficies d'un délai supplémentaire pour résilier.
2. Après un an grâce à la loi Hamon
Depuis la loi Hamon, tu peux résilier ton assurance auto, moto ou habitation à tout moment après un an de contrat, sans motif ni frais. La résiliation prend effet un mois après réception de ta demande par l'assureur. Pour une assurance obligatoire, le nouvel assureur se charge souvent des démarches.
3. En cas de changement de situation
Un changement de situation (déménagement, mariage, divorce, changement de profession, retraite) peut justifier une résiliation, s'il modifie le risque assuré. Sur le fondement de l'article L113-16 du Code des assurances, tu disposes en général de trois mois après l'événement pour demander la résiliation.
4. Lors de la vente du véhicule
En cas de vente de ton véhicule, le contrat d'assurance auto ou moto est suspendu de plein droit et peut être résilié. Tu dois en informer ton assureur, qui met fin au contrat et rembourse la part de cotisation correspondant à la période non couverte.
Conseil d'expert : Repère précisément la date d'échéance de ton contrat sur ton avis d'échéance ou tes conditions particulières. Beaucoup d'assurés confondent la date de souscription et la date d'échéance annuelle : une erreur qui peut coûter une année entière de cotisation.
Comment rédiger la lettre de résiliation d’assurance ?
Une lettre claire, envoyée au bon moment, évite les mauvaises surprises. Voici les étapes à suivre.
1. Respecte le préavis applicable
Vérifie le préavis correspondant à ton cas : deux mois pour une résiliation à l'échéance, un mois d'effet après réception pour la loi Hamon, ou le délai prévu en cas de changement de situation. Envoyer ta lettre trop tard peut reporter la résiliation d'un an.
2. Envoie la lettre en recommandé avec accusé de réception
Adresse ta lettre de résiliation par lettre recommandée avec accusé de réception. C'est le mode d'envoi qui date ta demande et prouve que tu as respecté le préavis, en cas de contestation ultérieure de l'assureur.
3. Indique la date d'effet souhaitée
Précise le fondement de ta résiliation (échéance, loi Hamon, changement de situation) et la date d'effet souhaitée. Cette date permet à l'assureur de calculer la fin de la couverture et, le cas échéant, le remboursement du trop-perçu de cotisation.
4. Joins les justificatifs éventuels
Selon le motif, joins les justificatifs nécessaires : justificatif de vente du véhicule, de déménagement, de changement de situation. Ces pièces accélèrent le traitement de ta demande et évitent les allers-retours avec l'assureur.
Conseil d'expert : Anticipe toujours l'envoi de ton courrier pour absorber les délais postaux. Pour une résiliation à l'échéance, un ou deux jours de retard peuvent te faire manquer le préavis de deux mois et te lier pour une année supplémentaire.
Que doit contenir la lettre de résiliation d’assurance ?
Pour être traitée sans délai, la lettre doit réunir plusieurs mentions. Voici les éléments à ne pas oublier.
- Identité de l'assuré et numéro de contrat : indique tes nom, prénom, adresse et le numéro du contrat concerné, pour permettre son identification immédiate.
- Type de contrat (auto, moto, habitation) : précise la nature du contrat que tu souhaites résilier, afin d'éviter toute confusion si tu détiens plusieurs contrats chez le même assureur.
- Motif et date d'effet de la résiliation : indique le fondement de la résiliation (échéance, loi Hamon, changement de situation) et la date à laquelle tu souhaites qu'elle prenne effet.
- Demande de remboursement du trop-perçu : si besoin, réclame le remboursement de la part de cotisation correspondant à la période non couverte.
Conseil d'expert : Cite le bon fondement dans ta lettre (par exemple “en application de la loi Hamon” ou “à l'échéance annuelle”). Un fondement clair évite que l'assureur ne requalifie ta demande et n'applique un préavis ou une date d'effet moins favorable.
Conseils pratiques pour la résiliation d'assurance
Quelques réflexes évitent les erreurs coûteuses.
- Vérifie la date d'échéance : identifie précisément la date d'échéance annuelle de ton contrat, qui conditionne la résiliation à l'échéance et le calcul du préavis.
- Souscris un nouveau contrat avant de résilier (auto et moto) : pour une assurance obligatoire, souscris ta nouvelle assurance avant de résilier l'ancienne, afin de ne jamais rester sans couverture. Pour l'auto et l'habitation, le nouvel assureur gère souvent la résiliation.
- Conserve la preuve d'envoi : garde l'accusé de réception de ta lettre recommandée et une copie de ta demande, indispensables en cas de litige sur la date de résiliation.
- Réclame le remboursement du trop-perçu : si tu as payé d'avance, vérifie que l'assureur te rembourse la part de cotisation correspondant à la période postérieure à la résiliation.
Conseil d'expert : En cas de refus de résiliation alors que tu y as droit (par exemple après un an au titre de la loi Hamon), saisis le médiateur de l'assurance. Ce recours gratuit débloque de nombreuses situations sans qu'il soit nécessaire d'aller plus loin.
Points clés à retenir
La lettre de résiliation d'assurance (auto, moto, habitation) permet de mettre fin à un contrat à tacite reconduction. Selon ta situation, tu peux résilier à l'échéance annuelle, à tout moment après un an grâce à la loi Hamon, ou à la suite d'un changement de situation.
Pour réussir ta résiliation d’assurance auto ou ta résiliation d’assurance habitation, respecte le préavis applicable, envoie ta lettre en recommandé et indique clairement le fondement et la date d'effet. Et n'oublie jamais de conserver une couverture pour les assurances obligatoires.