

Ugoda wymaga ustaleń obu stron
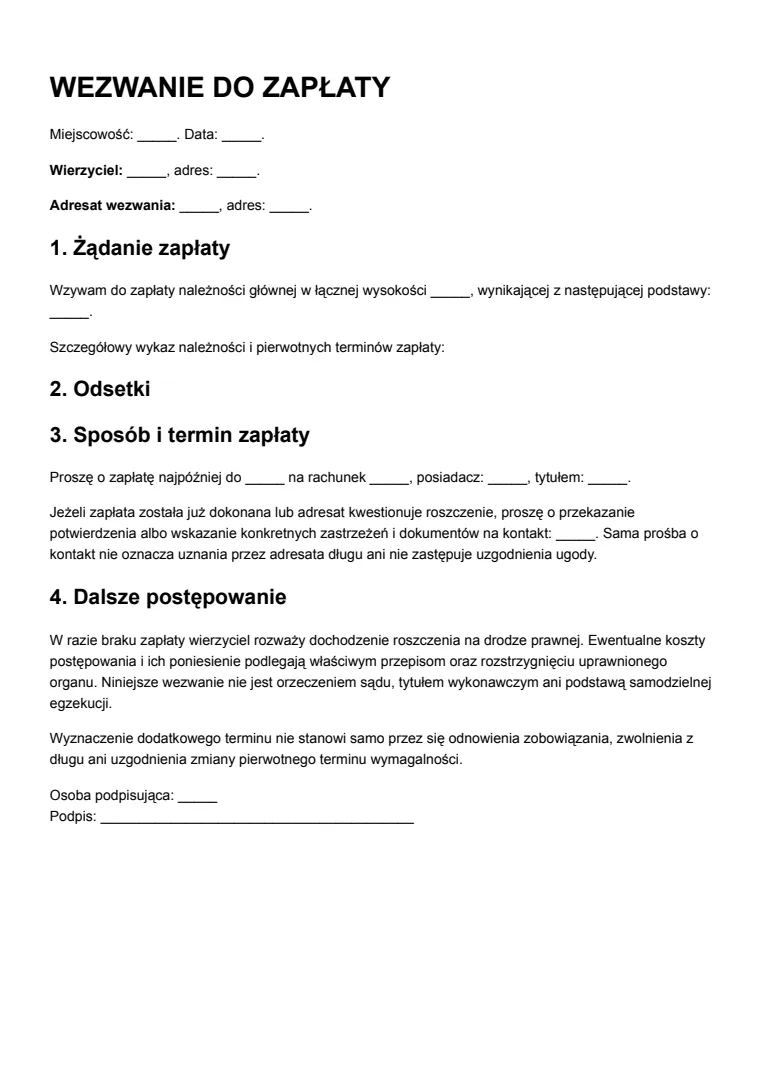
W ugodzie wierzyciel i dłużnik uzgadniają wzajemne ustępstwa, aby usunąć niepewność, zakończyć spór lub zapewnić wykonanie zobowiązania. Nie jest to jednostronne uznanie długu ani samo wezwanie do zapłaty. Opisz konkretny istniejący stosunek. Ten wzór nie służy udzieleniu nowego kredytu konsumenckiego i nie sporządza ugody sądowej lub aktu notarialnego.
Sprawdź saldo przed przyjęciem warunków
Zbierz umowę, faktury, wpłaty, korekty i dotychczasową korespondencję. Uzgodnij dzień salda i oddziel kapitał, wcześniejsze odsetki oraz koszty. Wymień pozycje pozostające poza ugodą. Przed podpisem sprawdź przedawnienie i podstawę każdego składnika. Nie potwierdzaj całego żądania tylko dlatego, że druga strona zgodziła się na raty.
Wzajemne ustępstwa powinny być konkretne
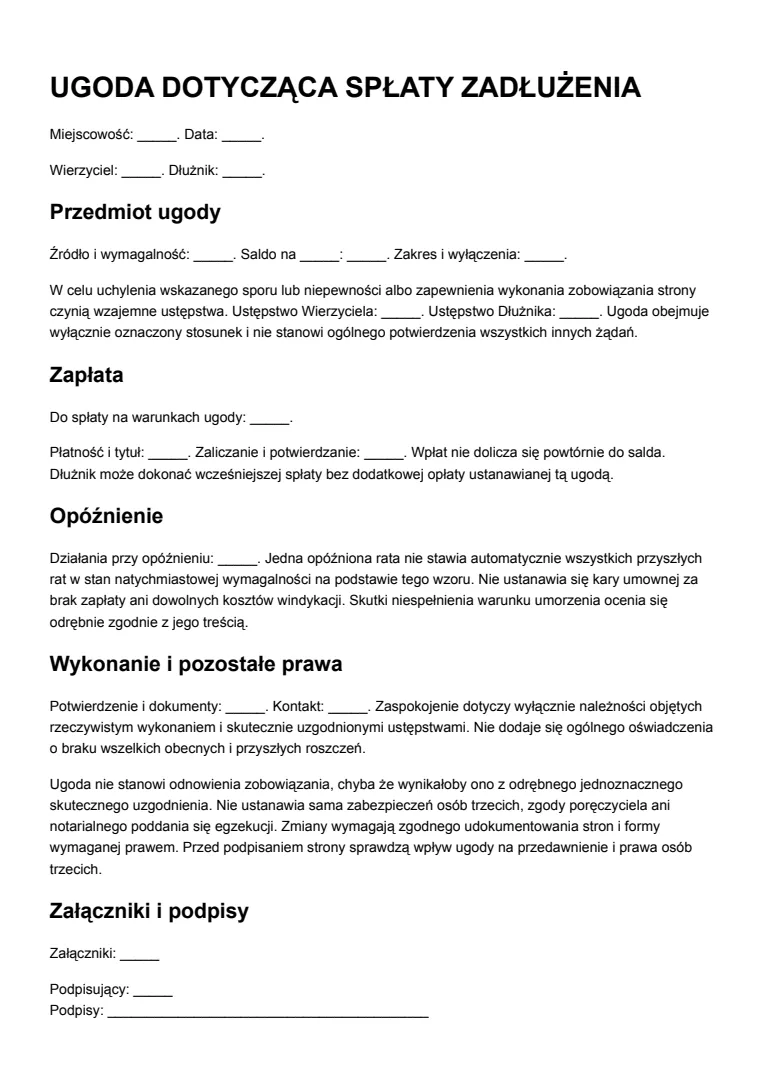
Wierzyciel może zgodzić się na późniejsze terminy lub oznaczoną redukcję, a dłużnik zobowiązać się do spłaty określonego zakresu na uzgodnionych zasadach. Wpisz rzeczywiste ustępstwo każdej strony. Nie pozostawiaj samych słów „strony czynią ustępstwa”, jeśli nie wiadomo, co zmieniają. Treść nie powinna ukrywać szerokiego zrzeczenia się niepowiązanych praw.
Jedna płatność lub harmonogram rat
Wybierz jedną płatność z datą albo tabelę rat. Każdy wiersz ma oznaczenie, termin i kwotę. Sprawdź sumę względem łącznej spłaty i zasad zaliczania wpłat. Kreator nie oblicza salda. Podaj rachunek i tytuł przelewu oraz sposób otrzymywania potwierdzeń, aby obie strony mogły odtworzyć przebieg wykonania.
Umorzenie dopiero po spełnieniu warunku
Opcjonalna ścieżka dotyczy konkretnej części długu umarzanej po pełnym wykonaniu uzgodnionej spłaty. Podaj kwotę, składnik oraz dokładny warunek. Sprawdź, czy umorzona część nie została jednocześnie doliczona do rat. Sam podpis nie oznacza, że warunek już spełniono. Inne, natychmiastowe zwolnienie z długu wymaga odpowiedniego odrębnego ustalenia.
Opóźnienie i zamknięcie rozliczenia
Ustal kontakt, wezwanie i termin naprawienia opóźnienia. Wybór odsetek dotyczy zaległej kwoty według nowego harmonogramu. Wzór nie dodaje automatycznej wymagalności wszystkich przyszłych rat po jednym spóźnieniu ani kary za brak zapłaty. Określ końcowe potwierdzenie, saldo i dokumenty. Egzekucja oraz skutki dla zabezpieczeń wymagają osobnej oceny.
Przykład: trzy raty i oznaczone odsetki
Strony uzgadniają spłatę kapitału 3000 zł w trzech ratach po 1000 zł. Wierzyciel zgadza się umorzyć dokładnie oznaczone wcześniejsze odsetki po spełnieniu ustalonego warunku pełnej spłaty. Dłużnik przyjmuje te warunki. W tabeli pozostają raty kapitału, a umorzenie jest opisane oddzielnie. Przed podpisem strony sprawdzają dokumenty i skutki dla przedawnienia.