


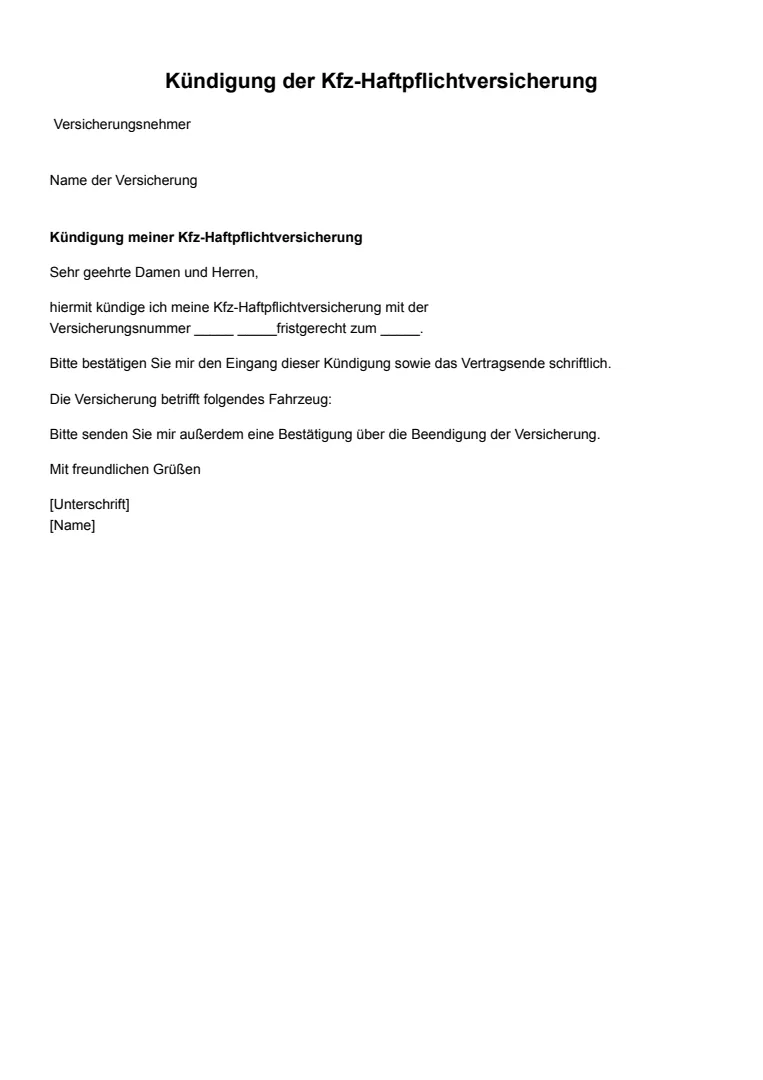


Was ist eine Kündigung der Kfz-Haftpflichtversicherung?
Die Kündigung ist eine einseitige Erklärung, mit der du den Versicherungsvertrag zu einem bestimmten Termin beendest. Sie wird wirksam, sobald sie dem Versicherer zugeht; eine Zustimmung brauchst du nicht. Da die Kfz-Haftpflicht eine Pflichtversicherung ist (§ 1 PflVG), solltest du nur kündigen, wenn nahtlos ein neuer Vertrag anschließt oder das Fahrzeug abgemeldet wird.
Die ordentliche Kündigung ist an das Versicherungsjahr gebunden und ist mit einer Frist von einem Monat möglich (§ 11 Abs. 2 VVG). Daneben gibt es mehrere Sonderkündigungsrechte, etwa nach einer Beitragserhöhung oder nach einem Schadensfall, mit denen du auch während des laufenden Versicherungsjahres aussteigen kannst.
Expertentipp:
Kündige nie, bevor der neue Vertrag steht. Meldet dein bisheriger Versicherer der Zulassungsstelle, dass kein Versicherungsschutz mehr besteht, wird das Fahrzeug zwangsweise außer Betrieb gesetzt. Schließe deshalb zuerst die neue Versicherung ab, lass dir die Bestätigung geben und kündige erst danach.
Wann kann die Kfz-Versicherung gekündigt werden?
Neben dem festen Stichtag zum Jahresende gibt es mehrere Anlässe für eine außerordentliche Kündigung. Die folgenden sind die wichtigsten:
1. Zum Ende des Versicherungsjahres
Der Regelfall: Entspricht das Versicherungsjahr dem Kalenderjahr, muss die Kündigung spätestens am 30. November beim Versicherer eingegangen sein, damit der Vertrag zum 31. Dezember endet. Weicht dein Versicherungsjahr davon ab, etwa, weil das Fahrzeug im Juni zugelassen wurde, verschiebt sich der Stichtag entsprechend. Er lässt sich der Beitragsrechnung entnehmen.
2. Nach einer Beitragserhöhung
Erhöht der Versicherer die Prämie, ohne den Leistungsumfang entsprechend zu erweitern, kannst du innerhalb eines Monats nach Zugang der Mitteilung kündigen (§ 40 VVG). Das gilt auch für versteckte Erhöhungen infolge einer neuen Typ- oder Regionalklasse. Kein Sonderkündigungsrecht entsteht dagegen allein durch eine Rückstufung nach einem Schadensfall oder durch eine höhere Versicherungssteuer.
3. Nach einem Schadensfall
Nach einem regulierten Versicherungsfall können beide Vertragsparteien den Vertrag kündigen (§ 92 VVG). Die Erklärung muss spätestens einen Monat nach Abschluss der Verhandlungen über die Entschädigung beim Vertragspartner eingehen. Zu viel gezahlte Beiträge erstattet der Versicherer anteilig für den Rest des Versicherungsjahres.
4. Beim Verkauf oder bei Abmeldung des Fahrzeugs
Beim Verkauf geht der Vertrag kraft Gesetzes auf den Käufer über (§ 95 VVG). Eine eigene Kündigung brauchst du dafür nicht, wohl aber musst du den Verkauf dem Versicherer unverzüglich anzeigen, am besten mit einer Kopie des Kaufvertrags. Meldest du das Fahrzeug ab, geht der Vertrag in eine beitragsfreie Ruheversicherung über.
Wie schreibt man die Kündigung richtig?
Das Schreiben ist kurz, aber vier Punkte entscheiden darüber, ob die Kündigung greift:
Schritt 1: Die Kündigungsfrist von einem Monat beachten
Entscheidend ist der Zugang beim Versicherer, nicht das Datum auf dem Schreiben und auch nicht der Poststempel. Plane deshalb einige Werktage Puffer ein und sende die Kündigung nicht erst am 29. November ab.
Schritt 2: Kündigung schriftlich und unterschrieben verfassen
Für Verträge, die seit dem 1. Oktober 2016 geschlossen wurden, genügt die Textform: Eine E-Mail oder das Kündigungsformular im Kundenportal reicht aus, eine eigenhändige Unterschrift ist nicht zwingend. Ein unterschriebenes PDF im Anhang schadet nicht und beugt Rückfragen vor.
Schritt 3: Den Zugang beim Versicherer sicherstellen
Nutze bei postalischem Versand ein Einwurf-Einschreiben und bewahre den Beleg auf. Bei E-Mails solltest du dir den Versandnachweis und möglichst auch eine Eingangsbestätigung sichern. Kommt es zu einem Streit, musst du den rechtzeitigen Zugang beweisen.
Schritt 4: Kündigungsbestätigung und SF-Klasse anfordern
Bitte im selben Schreiben um eine schriftliche Kündigungsbestätigung mit dem konkreten Beendigungsdatum sowie um die Bescheinigung deiner Schadenfreiheitsklasse. Beides brauchst du für den neuen Versicherer.
Expertentipp:
Mit einem Dokumentengenerator wie Legally.io kannst du deine Kündigung der Kfz-Haftpflichtversicherung Schritt für Schritt anhand eines Musters erstellen. So sind Versicherungsnummer, Kennzeichen, Kündigungstermin, Sonderkündigungsgrund und die Bitte um Bestätigung von Anfang an vollständig.
Was muss das Kündigungsschreiben enthalten?
Damit der Versicherer die Kündigung eindeutig zuordnen und umsetzen kann, sollten folgende Angaben enthalten sein:
- Versicherungsnummer und Kennzeichen: die Versicherungsscheinnummer, das amtliche Kennzeichen und, sofern zur Hand, die Fahrzeug-Identifizierungsnummer.
- Name und Anschrift des Versicherungsnehmers: deine vollständigen Daten sowie eine Kontaktmöglichkeit für Rückfragen.
- Kündigungstermin und Kündigungsgrund: der Termin, zu dem gekündigt wird, mit dem Zusatz „hilfsweise zum nächstmöglichen Zeitpunkt". Bei einer Sonderkündigung nennst du den Grund und die zugrunde liegende Mitteilung mit Datum.
- Bitte um Kündigungsbestätigung: die ausdrückliche Bitte um eine schriftliche Bestätigung mit dem konkreten Beendigungsdatum.
- Bescheinigung des Schadenfreiheitsrabatts: die Bitte, die erreichte Schadenfreiheitsklasse zu bescheinigen und auf Anforderung an den neuen Versicherer zu übermitteln.
- Bankverbindung, Datum und Unterschrift: die Kontoverbindung für die Erstattung zu viel gezahlter Beiträge sowie Ort, Datum und Unterschrift.
Praktische Tipps zum Versicherungswechsel
Folgende Hinweise sorgen dafür, dass der Wechsel ohne Deckungslücke und ohne Rabattverlust gelingt:
- Neue Versicherung vor der Kündigung abschließen: Erst den neuen Vertrag mit Beginn zum 1. Januar abschließen, dann kündigen. So entsteht keine Deckungslücke, und du vermeidest die Zwangsstilllegung des Fahrzeugs.
- eVB-Nummer rechtzeitig anfordern: Die elektronische Versicherungsbestätigung stellt der neue Versicherer aus. Beim reinen Anbieterwechsel ohne Ummeldung brauchst du sie meist nicht, bei Zulassung, Halterwechsel oder Wiederanmeldung dagegen zwingend.
- Schadenfreiheitsrabatt übertragen lassen: Der bisherige Versicherer meldet die Schadenfreiheitsklasse auf Anforderung an den neuen Versicherer. Prüfe die Einstufung in der ersten Police genau, denn eine falsch übernommene SF-Klasse kostet über Jahre hinweg bares Geld.
- Nicht nur auf den Beitrag achten: Vergleiche die Deckungssumme, den Auslandsschutz, den Rabattschutz, die Werkstattbindung und die Regelung zur groben Fahrlässigkeit. Der günstigste Beitrag nützt wenig, wenn im Schadensfall Leistungen fehlen.
- Kündigungsfrist im Kalender hinterlegen: Versäumst du den Stichtag, verlängert sich der Vertrag um ein weiteres Jahr, sofern kein Sonderkündigungsrecht greift. Ein Kalendereintrag Anfang November genügt, um das zu verhindern.
Wichtigste Erkenntnisse
Eine Kündigung der Kfz-Haftpflichtversicherung ist an das Versicherungsjahr gebunden und muss mit einem Monat Frist zugehen, im Regelfall also bis zum 30. November. Daneben eröffnen eine Beitragserhöhung (§ 40 VVG) und ein regulierter Schadensfall (§ 92 VVG) jeweils ein Sonderkündigungsrecht mit einer Monatsfrist.
Wichtig ist die Reihenfolge: erst den neuen Vertrag abschließen, dann kündigen, danach die Kündigungsbestätigung und die Bescheinigung der Schadenfreiheitsklasse anfordern. Wer den Zugang der Kündigung nachweisen kann und die SF-Einstufung in der neuen Police prüft, wechselt ohne Deckungslücke und ohne Rabattverlust. Eine geprüfte Vorlage stellt sicher, dass keine Angabe fehlt.


