Was ist die Kündigung einer Versicherung?
Die Kündigung ist eine einseitige, empfangsbedürftige Erklärung, mit der du den Versicherungsvertrag beendest. Sie wird wirksam, sobald sie dem Versicherer zugeht; eine Zustimmung brauchst du nicht. Die Grundlagen stehen im Versicherungsvertragsgesetz (VVG), die Einzelheiten in deinen Versicherungsbedingungen.
Zu unterscheiden sind zwei Wege. Die ordentliche Kündigung ist an das Versicherungsjahr gebunden: Nach § 11 Abs. 2 VVG darf die Frist weder kürzer als einen Monat noch länger als drei Monate sein. Daneben gibt es mehrere gesetzliche Sonderkündigungsrechte, mit denen du auch während des laufenden Jahres aussteigen kannst.
Expertentipp:
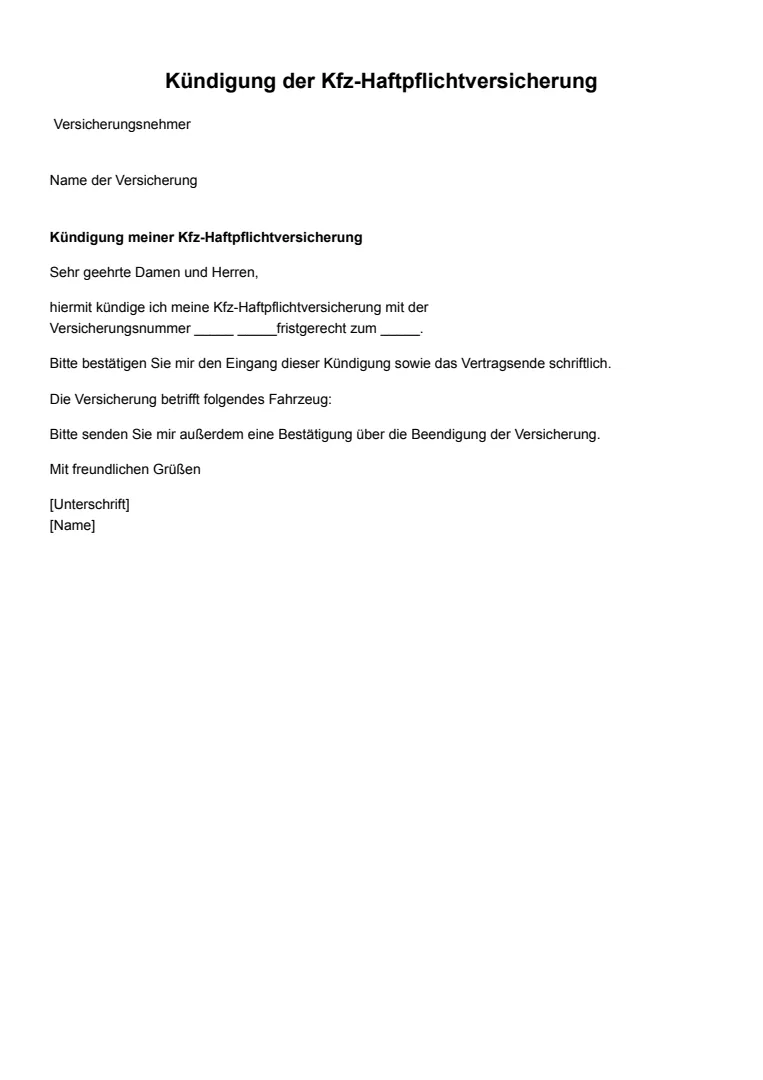
Bei Pflichtversicherungen gilt eine zusätzliche Regel: Die Kfz-Haftpflicht darfst du nur kündigen, wenn nahtlos ein neuer Vertrag anschließt oder das Fahrzeug abgemeldet wird. Meldet der bisherige Versicherer der Zulassungsstelle, dass kein Schutz mehr besteht, wird das Fahrzeug zwangsweise außer Betrieb gesetzt. Schließe deshalb immer zuerst den neuen Vertrag ab.
Wann kann man eine Versicherung kündigen?
Der richtige Zeitpunkt hängt von der Laufzeit und dem Anlass ab. Die folgenden vier Wege führen aus dem Vertrag:
1. Zum Ende der Laufzeit
Die meisten Sach- und Haftpflichtverträge laufen ein Versicherungsjahr und verlängern sich stillschweigend um ein weiteres Jahr. Gekündigt wird zum Ablauf dieses Versicherungsjahres, das häufig, aber nicht immer dem Kalenderjahr entspricht. Der maßgebliche Stichtag steht in der Beitragsrechnung oder im Versicherungsschein.
2. Mit der ordentlichen Kündigungsfrist
Üblich sind drei Monate vor Ablauf des Versicherungsjahres, bei der Kfz-Versicherung ein Monat. Hat der Vertrag eine Laufzeit von mehr als drei Jahren, kannst du ihn nach § 11 Abs. 4 VVG zum Ende des dritten oder jedes folgenden Jahres mit drei Monaten Frist kündigen, auch wenn eine längere Bindung vereinbart war.
3. Bei einem Sonderkündigungsrecht
Erhöht der Versicherer die Prämie, ohne den Leistungsumfang entsprechend zu erweitern, kannst du innerhalb eines Monats nach Zugang der Mitteilung kündigen (§ 40 VVG). Nach einem regulierten Schadensfall können beide Seiten kündigen, spätestens einen Monat nach Abschluss der Verhandlungen über die Entschädigung (§ 92 VVG).
4. Bei Wegfall des versicherten Risikos
Fällt das versicherte Interesse weg, endet der Vertrag oder kann gekündigt werden: beim Verkauf einer versicherten Sache, bei Aufgabe eines Gewerbes, beim Zusammenziehen zweier Haushalte mit doppelter Hausratversicherung oder wenn eine Privathaftpflicht über den Partner bereits besteht. Melde den Wegfall dem Versicherer unverzüglich.
Wie kündigt man eine Versicherung richtig?
Vier Schritte führen zu einer wirksamen Kündigung:
Schritt 1: Die Kündigungsfrist im Vertrag prüfen
Suche im Versicherungsschein nach Vertragsbeginn, Ablauf des Versicherungsjahres und Kündigungsfrist und rechne den letzten möglichen Zugangstag aus. Maßgeblich ist der Zugang beim Versicherer, nicht der Poststempel. Ergänze im Schreiben die Auffangklausel „hilfsweise zum nächstmöglichen Zeitpunkt".
Schritt 2: Die Kündigung in Textform einreichen
Eine eigenhändige Unterschrift ist nicht erforderlich: Versicherungsbedingungen dürfen für Erklärungen von Verbrauchern keine strengere Form als die Textform verlangen (§ 309 Nr. 13 BGB). Eine E-Mail oder das Kundenportal genügt also. Bei online geschlossenen Verträgen muss zusätzlich eine Kündigungsschaltfläche bereitstehen (§ 312k BGB).
Schritt 3: Den Zugang nachweisen
Nutze beim Postversand ein Einwurf-Einschreiben und bewahre den Beleg auf; bei E-Mail den Versandnachweis und möglichst eine Eingangsbestätigung; beim Kündigungsbutton einen Screenshot der Bestätigung. Im Streit um die Frist musst du den rechtzeitigen Zugang beweisen.
Schritt 4: Eine Bestätigung anfordern
Bitte ausdrücklich um eine Bestätigung in Textform mit dem konkreten Beendigungsdatum. Bei einer Sonderkündigung nennst du zusätzlich den Grund und fügst die auslösende Mitteilung bei, etwa das Schreiben über die Beitragserhöhung mit Datum.
Expertentipp:
Mit einem Dokumentengenerator wie Legally.io kannst du deine Kündigung der Versicherung Schritt für Schritt anhand eines Musters erstellen. So sind Versicherungsnummer, Kündigungstermin, Auffangklausel, Sonderkündigungsgrund und die Bitte um Bestätigung von Anfang an vollständig.
Was muss die Kündigung enthalten?
Damit der Versicherer die Kündigung eindeutig zuordnen und umsetzen kann, sollten folgende Angaben enthalten sein:
- Angaben zu Versicherungsnehmer und Versicherer: dein vollständiger Name, Anschrift und Geburtsdatum sowie Name und Adresse der Gesellschaft, idealerweise der für Kündigungen genannte Kontakt.
- Versicherungsnummer und Vertragsdaten: die Versicherungsscheinnummer, die Sparte und bei mehreren Verträgen die genaue Bezeichnung des zu kündigenden Vertrags.
- Eindeutige Kündigungserklärung: eine klare Formulierung wie „Hiermit kündige ich den oben genannten Versicherungsvertrag". Eine Bitte um Prüfung oder ein Hinweis auf eine Absicht genügen nicht.
- Kündigungstermin mit Auffangklausel: der Termin, zu dem gekündigt wird, mit dem Zusatz „hilfsweise zum nächstmöglichen Zeitpunkt".
- Grund bei einer Sonderkündigung: die Rechtsgrundlage und die auslösende Mitteilung mit Datum, etwa das Schreiben über die Beitragserhöhung oder die Schadensabrechnung.
- Bitte um Kündigungsbestätigung: die ausdrückliche Bitte um eine Bestätigung in Textform mit dem genauen Beendigungsdatum.
- Bankverbindung und Unterschrift: die Kontoverbindung für die Erstattung zu viel gezahlter Beiträge sowie Ort, Datum und Name; eine Unterschrift ist bei Textform nicht zwingend.
Praktische Tipps für die Kündigung der Versicherung
Folgende Hinweise verhindern Deckungslücken und ungewollte Verlängerungen:
- Fristen und Laufzeiten beachten: Trage den letzten Kündigungstag direkt in den Kalender ein, mit einer Erinnerung vier Wochen davor. Prüfe dabei, ob das Versicherungsjahr wirklich dem Kalenderjahr entspricht, denn bei unterjährigem Vertragsbeginn verschiebt sich der Stichtag.
- Sonderkündigungsrechte prüfen: Neben Beitragserhöhung und Schadensfall lohnt sich ein Blick auf den Wegfall des Risikos und auf Vertragsänderungen. Viele Versicherer weisen im Erhöhungsschreiben selbst auf das Kündigungsrecht und die Monatsfrist hin, oft im Kleingedruckten.
- Erst den neuen Vertrag abschließen: Besonders bei Haftpflicht-, Kfz- und Krankenversicherungen gilt: Zuerst den Anschlussvertrag mit passendem Beginn abschließen, dann kündigen. So entsteht keine Deckungslücke, und bei der Kfz-Haftpflicht vermeidest du die Zwangsstilllegung.
- Bei der gesetzlichen Krankenkasse anders vorgehen: Seit dem 1. Januar 2021 brauchst du für einen Kassenwechsel kein Kündigungsschreiben mehr. Du stellst einfach einen Aufnahmeantrag bei der neuen Kasse, die den Wechsel elektronisch abwickelt. Es gelten eine Bindungsfrist von zwölf Monaten und eine Frist von zwei Monaten zum Monatsende (§ 175 Abs. 4 SGB V).
- Lebens- und Rentenversicherungen nicht vorschnell kündigen: Eine Kündigung führt hier oft zu erheblichen Verlusten, da nur der Rückkaufswert ausgezahlt wird. Prüfe vorher Alternativen wie Beitragsfreistellung, Beitragsreduzierung, Stundung oder einen Verkauf auf dem Zweitmarkt.
Wichtigste Erkenntnisse
Bei der Kündigung einer Versicherung entscheidet der Stichtag. Die ordentliche Kündigung ist an das Versicherungsjahr gebunden. Die Frist beträgt nach § 11 Abs. 2 VVG mindestens einen und höchstens drei Monate – maßgeblich ist stets der Zugang beim Versicherer. Verträge mit mehr als drei Jahren Laufzeit lassen sich zum Ende des dritten Jahres kündigen.
Daneben helfen die Sonderkündigungsrechte: einen Monat nach einer Beitragserhöhung (§ 40 VVG) und einen Monat nach Abschluss der Schadenverhandlungen (§ 92 VVG). Textform genügt, ein Zugangsnachweis ist Pflicht, und bei Pflicht- oder existenziellen Versicherungen sollte der neue Vertrag vor der Kündigung stehen. Eine geprüfte Vorlage stellt sicher, dass keine Angabe fehlt.